不良资产产业链及模式全解析 拍卖业务的核心角色与运作机制
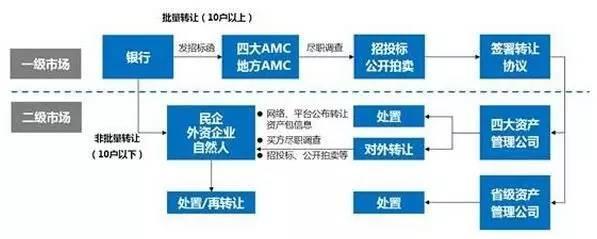
一、不良资产产业链概览
不良资产产业链是一个由资产来源方、中间处置方、终端投资者以及各类服务机构构成的生态系统。其上游主要为商业银行、非银行金融机构(如信托、租赁、担保公司)、非金融企业(如实体企业应收账款)等,这些主体因信贷违约、经营不善等原因形成不良资产(NPL)。中游包括四大AMC(资产管理公司)、地方AMC、银行系AIC(金融资产投资公司)以及民营资产管理机构,它们通过批量收购、重组、处置等方式盘活资产。下游则是各类终端投资者,包括产业投资人、财务投资人、基金、个人投资者等,通过购买或参与处置获取价值。服务机构如律师事务所、会计师事务所、评估机构、拍卖行等提供专业支持。
二、不良资产处置的主要模式
不良资产处置模式多样,常见的有:
- 债权转让:AMC将收购的债权包直接转让给下游投资者,快速回笼资金。
- 债务重组:通过调整债务条款(如展期、减息、债转股)帮助企业恢复偿债能力。
- 诉讼追偿:通过法律手段强制执行担保物或追索债务人财产。
- 资产证券化:将不良资产打包发行证券,如NPL ABS,实现风险分散。
- 拍卖:通过公开竞价方式处置资产,实现价值最大化,是本文重点探讨的模式。
三、拍卖业务在不良资产处置中的定位
拍卖是不良资产处置的重要公开交易方式,其核心价值在于:
- 公开透明:通过公开竞价避免暗箱操作,防止国有资产流失(尤其涉及国有资产转让时,拍卖是法定要求之一)。
- 价值发现:吸引多方竞买人,通过市场竞争发现资产公允价格。
- 快速变现:相比诉讼、重组等模式,拍卖周期相对可控,能较快实现资金回笼。
- 合规处置:满足监管对不良资产处置的公开、公平、公正要求。
四、不良资产拍卖的业务流程
- 资产包筛选与尽职调查:卖方(AMC或银行)委托拍卖行前,需对拟拍卖资产进行法律、财务、现场尽调,确定权属清晰、可处置的资产。
- 委托拍卖:卖方与拍卖行签订委托合同,明确拍卖标的、保留价、佣金、拍卖方式等。保留价通常参考评估值或债权本息。
- 拍卖公告与招商:拍卖行在指定媒体(如报纸、网络平台)发布公告,期限一般不少于7日(依据《拍卖法》)。同时通过定向推介、线上平台展示等方式招揽竞买人。
- 竞买人登记与保证金:竞买人需提交身份证明、签署竞买协议并缴纳保证金(通常为起拍价的5%-20%)。
- 拍卖会实施:采用增价拍卖、密封递价等方式。若竞买人不足或无人应价,可流拍并调整保留价后再次拍卖(通常降价幅度不超过20%)。
- 成交与交割:买受人签署成交确认书,支付尾款,拍卖行协助办理债权转让通知、资产过户等手续。
五、拍卖业务的关键要点与风险控制
- 保留价设定:需平衡快速变现与回收率。过高易流拍,过低可能造成损失。通常参考评估价、市场比较法及历史处置数据。
- 竞买人资格审查:部分资产(如涉及上市公司股权、金融牌照)对竞买人有资质要求,需提前筛查。
- 瑕疵披露:拍卖行需如实披露资产瑕疵(如债权可能败诉、抵押物难以变现),避免后续纠纷。
- 税收与费用:明确税费承担(如增值税、土地增值税、过户费),防止因税费争议导致交割失败。
- 反悔与违约处理:竞买人违约的,保证金不予退还,并可能承担再拍差价损失。
六、拍卖模式创新与趋势
随着互联网发展,不良资产拍卖呈现线上化趋势:
- 网络拍卖平台:如阿里拍卖、京东拍卖设立不良资产专区,实现信息展示、竞价、支付线上化,降低跨地域交易成本。
- 直播拍卖与VR看样:提升资产展示效果,吸引更多竞买人。
- 招商前置:拍卖行联合AMC开展“尽调+招商+拍卖”一体化服务,提高成交率。
- 分拆拍卖与组合拍卖:根据资产特性设计灵活拍卖方案,如将大资产包拆分为小包拍卖以降低投资门槛。
七、
拍卖业务是不良资产产业链中连接资产与资本的高效桥梁。在监管趋严、市场参与主体多元化的背景下,拍卖行需强化专业能力(如尽调辅助、估值建议、合规审查),并借助数字化工具提升处置效率。对于投资者而言,参与不良资产拍卖需充分理解资产风险与法律程序,理性竞价。随着不良资产市场的深化,拍卖模式将向着更透明、更智能、更专业的方向演进,成为盘活存量资产、化解金融风险的重要力量。
最新产品
宠物袋拍卖业务 一个被低估的细分市场及其运营逻辑
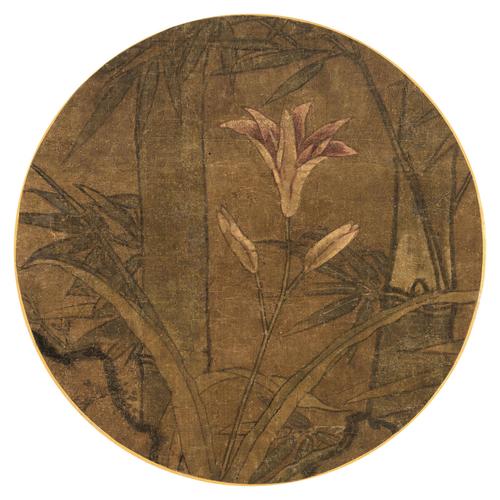
中国古代书画拍卖品类分析——“异卉图 圆光 绢本”\n\n一、拍品概要\n“异卉图 圆光 绢本”为绢本设色的圆光形式小品画,主题为花卉异草。圆光又称“团圆扇面”.~ …\uff...,.=.=$请…")}
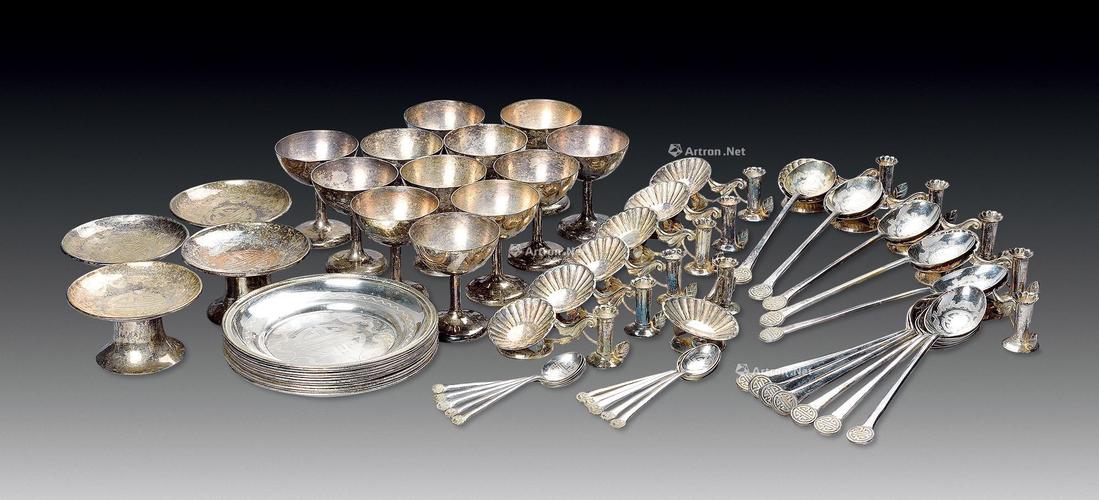
民国银餐具(一套六十二件)拍卖业务文案
竞价槌声 拍卖业务的核心逻辑与运营生态
拥有1000个医疗业务图标的拍卖图标
断臂求生 拜耳CEO为收购孟山都拍卖美国业务
后置审批下的拍卖业务 经营范围与注册资金的关键要求
香山九老秋兴图镜片 一幅设色绢本的市场观察与拍卖业务解析
锤声落定,好车易手 二手车拍卖业务Logo设计的美学与信任经济学
北京九鼎拍卖公司全产业链业务解析 拍卖业务的核心引擎与生态协同